

资源中心 | 出海营销知识库与工具宝典
获取最新行业洞察、实战指南和免费工具,助力您的全球化增长
东南亚电商拉锯白热化,TikTok Shop 猛攻 Shopee 主场
时间:2026-07-08
近两年,依托独一无二的内容生态优势,TikTok Shop强势突围,在东南亚电商赛道实现弯道超车。2026年以来,多项核心数据持续走高,频频在核心市场超越老牌巨头Shopee。
昔日由Shopee、Lazada主导的东南亚电商固有格局,正在被快速打破。本文将深度拆解TikTok Shop的核心竞争壁垒,结合三大平台最新市场动作,剖析东南亚电商多极并存的全新行业态势。
01 数据全面反超,东南亚电商座次重排
长久以来,Shopee凭借深耕多年的布局,稳居东南亚电商“头把交椅”。但随着TikTok Shop多点开花、持续突破,区域市场的竞争天平已经悄然倾斜。
根据墨腾创投《东南亚电商市场报告2026》数据,2025年Shopee依旧以53%左右的平台GMV份额领跑市场,而TikTok Shop表现更为亮眼,全年GMV达456亿美元,年增速飙升至40%-55%,是东南亚增长势头最迅猛的电商平台。
迈入2026年,TikTok Shop的市场进攻节奏进一步加快,在越南、印尼、泰国等核心国家,全面开启对传统巨头的赶超模式。
- 越南:大促份额一年逆转,实现反超
越南是东南亚典型的双寡头电商市场,两大平台的实力更迭,是行业格局变化的直观缩影。
Metric.vn监测数据显示,2025年6.6大促期间,Shopee仍以55%的市场份额牢牢压制TikTok Shop(40.8%);但仅仅时隔一年,2026年5.5大促局势彻底反转。
凭借娱乐购物的流量风口与内容电商优势,TikTok Shop一举拿下53.5%的市场份额,登顶越南电商大促榜单,完成了历史性的位次反转。
- 印尼:流量逆势上涨,突破行业瓶颈
坐拥2.35亿网民的印尼,是东南亚电商最大的核心战场。2026年行业整体进入流量瓶颈期,各大传统平台普遍出现流量失速、增长放缓的问题。
但在行业整体疲软的背景下,TikTok Shop逆势突围,平台访问量实现27.4%-33.4%的大幅增长,展现出极强的用户吸引力与市场韧性。
- 泰国:盈利率先落地,实现自我造血
流量增长之外,更能体现平台核心实力的,是真实的商业化与盈利能力。
据《曼谷邮报》援引商业分析公司Creden Co数据,2025年TikTok Shop泰国市场收入暴涨350%,总额达544亿泰铢;利润同比增长184%,录得30亿泰铢净利润,彻底扭转2024年近40亿泰铢的亏损颓势。
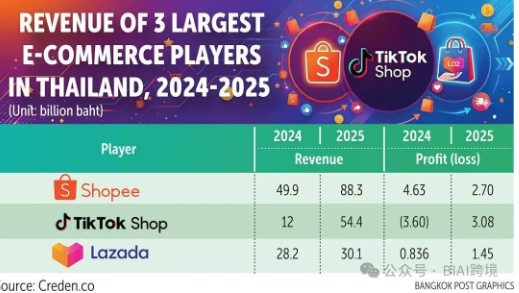
值得关注的是,这一利润规模,已经小幅超越Shopee泰国27亿泰铢的利润表现。
诚然,各平台法人核算、集团成本分摊规则存在差异,直接横向对比利润数据并不完全严谨,但这一结果足以印证:TikTok Shop已在东南亚成熟市场摆脱补贴依赖,具备独立造血的商业能力。
市场早已摒弃“TikTok Shop只会低价补贴”的固有认知,如今的它,已然成为兼具流量、增速与盈利能力的硬核玩家。
二、攻守拆解:TikTok Shop的三大核心竞争力
对于TikTok Shop的快速崛起,媒体咨询公司Media Intelligence总裁曾在《曼谷邮报》的报道中点评:其能够成长为超级电商平台,核心在于一体化的系统架构、高粘性的用户生态与优质的消费体验。
深耕东南亚市场多年,TikTok Shop的核心优势,集中体现在三大维度。
1. 原生内容生态,构筑流量护城河
传统货架电商的核心痛点,是需要持续投入成本外部买量、维系流量。而TikTok Shop天生自带内容基因,短视频、直播的原生流量池,构成了其独一无二的核心壁垒。
根据TikTok Shop 2026东南亚跨境峰会公开数据:
- 达人联盟成为核心增长引擎,仅泰国、越南两大市场,就贡献了东南亚五国过半的联盟GMV;
- 平台百万级带货达人数量同比暴涨2.3倍,内容运营已然成为头部商家的标配运营打法;
- 2026年斋月大促中,平台短视频带货GMV增长128%,直播带货GMV增长104%;同年6.6大促,内容场成交额达到去年同期的1.7倍。
内容持续造血、流量自发流转,让TikTok Shop彻底跳出了传统电商“烧钱买流量”的内卷怪圈。
2. 差异化定价策略,高效抢占下沉市场
随着东南亚电商走向成熟,行业竞争从“抢用户增量”转向“抢用户消费份额”,用户留存、客单价取代用户数量,成为平台核心考核指标。
Digital in Asia调研数据显示,TikTok Shop平均客单价维持在4.5-6美元,显著低于Shopee等传统货架电商。但这并非单纯的低价内卷,而是一套精准的下沉市场渗透策略。
低门槛的消费价格,能够快速吸引下沉用户、培养消费习惯,完成市场基础用户的收割与留存。同时,平台的低价策略不止面向消费者,更落地到商家端。
2026年6月,TikTok Shop马来西亚站重磅下调多类目佣金,口腔护理、乳制品、速食等高频刚需品类降幅显著,其中牙线、牙签类佣金从10.24%降至0.54%,部分品类直接实现零佣金。
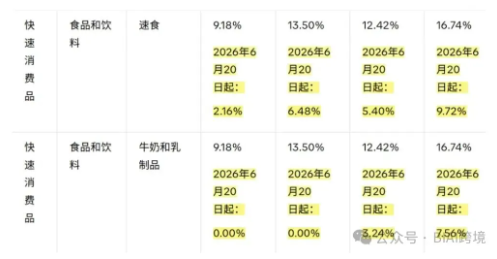
通过让利B端商家,平台大幅降低中小商家运营成本,吸引海量快消、轻工业商家入驻;同时倒逼商家让利于消费者,形成“商家增收、用户受益、平台增量”的良性循环,快速撕开传统平台的市场防线。
3. 补齐基建短板,冲刺生态闭环
低价策略为TikTok Shop带来了爆发式增长,但也划定了其现阶段的业务边界。
目前平台订单高度集中在服饰、数码配件、家居日用品等低客单、低决策成本品类;而Shopee凭借13-15美元的客单价,牢牢掌控电子产品、大家具、高端服饰等高货值赛道。
高客单品类消费更看重品牌信任、物流履约与售后保障,这正是TikTok Shop的短板。相较于Shopee、Lazada多年重资产搭建的自建物流、支付体系,TikTok Shop目前仍高度依赖第三方服务商,基础设施壁垒薄弱。
对此,平台已然开启补短板布局,向传统电商的核心护城河发起冲击。2025年,TikTok明确官宣,将在越南落地物流、支付、数字商业三大本土公司,着力搭建自主可控的本地化商业生态,完善金融与履约基础设施。
不过这条突围之路阻力重重。物流、支付属于重资产、强合规赛道,Shopee常年亏损才换来如今完善的本土布局。TikTok想要短期追平其多年积累的网点、路由、末端配送能力,成本压力巨大。
与此同时,东南亚各国对跨境金融、数据安全监管严苛,外资背景的TikTok Shop在牌照申请、资金合规、本地化监管适配等方面,仍面临极高的政策壁垒。
简言之,当前亮眼的增长数据,只是TikTok Shop流量时代的上限,能否搭建完善的基础设施、完成生态闭环,才是其开启第二增长曲线的关键。
三、多极并存:东南亚电商进入稳态竞争时代
TikTok Shop的强势崛起,彻底打破了东南亚电商“一家独大”的旧格局。行业共识已然改变:单一平台垄断市场的时代彻底落幕,多极竞合、各擅所长成为全新行业常态。
三大头部平台,已然形成差异化的生态位分工。
Lazada深耕品牌赛道,稳守高净值市场。平台不再盲目追逐市场份额,聚焦品牌护城河搭建,目前官方商城LazMall GMV占比超40%。依托阿里生态,其“一键轻出海”项目持续引入中国成熟品牌,成为其差异化竞争的核心王牌,牢牢锁定高端品牌消费人群。
Shopee坚守本土履约,筑牢货架电商基本盘。对于缺乏内容运营能力的传统供应链商家而言,Shopee依旧是最优选择。更核心的是,其十年重资产布局的履约体系,是难以复制的底层壁垒。
2025年Shopee数据显示,平台活跃买家接近4亿,入驻商家超2000万,全年GMV突破1200亿美元。同年本地化履约订单量翻倍增长,关联销售额同比提升超70%,深入本土市场的物流网络,成为其稳住基本盘的核心底气。
TikTok Shop抢占增量,领跑内容电商赛道。凭借内容飞轮持续收割年轻用户与下沉增量市场,在娱乐化、场景化购物赛道形成绝对优势。
04 赛道洗牌,能力决定未来
如今的东南亚电商,三大平台边界彻底融合、业务相互渗透,正式进入多极平衡的新阶段。这是一场没有终点的行业马拉松,竞争逻辑早已彻底改写。
对于商家而言,单一货架运营、单一内容运营的模式已然过时。无法适配多渠道转型、不具备“内容+履约”双栖能力的玩家,终将被高企的获客成本淘汰。
对于平台而言,绝对的市场垄断不再是最优解。在各自的优势生态位筑牢核心壁垒、实现差异化共存,才是2026年之后,东南亚电商行业最稳健、最健康的发展格局。
关注我们,下一期为您分享更多的海外营销案例与洞察。
新彼岸科技(newbiai.com)- 海外社媒矩阵营销服务商,为企业打造高效的全链路数字化营销服务,助力品牌全球化营销增长。坚持本土化内容,推崇“本地人说本地话,本地内容影响本地人”的营销观念,是阿里巴巴、小鹏汽车、亚洲电视等众多出海品牌的长期生态合作伙伴。
新彼岸科技将通过全流主流社交媒体,为出海企业提供专业的品牌出海、本地生活推广、社媒引流获客、跨境电商营销服务方案,帮助各类企业传播全球,开拓海外市场。
